実家暮らしは家いくら入れる?親の不満を防ぐ適正額と年代別相場
実家に身を置きながら社会人として働く多くの人が、一度は直面する現実的な壁が「毎月、家にいくらお金を入れるべきなのか」という問題です。物価高や光熱費の高騰が続く2026年現在、家計を預かる親世代の負担は増しており、「少なすぎて親が不満を募らせているのでは」「かといって入れすぎると自分の貯金ができない」と悩む声が後を絶ちません。
実家暮らしは家賃や生活費を抑えられる大きなメリットがある一方で、金銭感覚のズレや家族間での甘えが生じやすい環境でもあります。親子の関係を良好に保ち、将来に向けた資産形成を着実に進めるための妥当な金額と、納得感のある合意形成のポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実家に入れるお金の平均相場は「月3万〜5万円」、無理のない合理的基準は「手取り収入の15〜20%」が目安。
- 要点2:年代別では20代が約3.5万円、30代が約4.5万円、40代は約5万〜6万円と年齢・手取り上昇に伴いスライドする傾向。
- 要点3:金額の多寡だけでなく、食費・光熱費の内訳の理解や家事分担など「社会人としての心理的自立」を示す姿勢が親の満足度を左右する。
【結論】実家暮らしで家に入れるお金はいくら?最新相場と手取り別の適正基準
ファイナンシャルプランナー等の監修記事や各種マネーリサーチ(マネコミ!やマネーキャリアなどの調査データ)を横断すると、実家暮らしの社会人が親に渡している生活費の平均相場は約4万円、ボリュームゾーンは3万〜5万円に集中しています。
ただし、一律に「4万円」と固定するのは危険です。給与水準や雇用形態、家庭環境によって家計のゆとりは大きく異なるためです。現在、専門家の間で最も合理的とされている判断基準は「手取り月収の15%〜20%」という算出ルールです。
例えば、手取り月収が20万円の新社会人であれば3万〜4万円、手取りが25万円であれば約4万〜5万円を実家に入れるのが、家計への貢献と将来の自己投資・貯蓄を両立させる黄金比率とされています。
年代別に見た親への生活費相場の推移は以下の通りです。
- 実家に入れるお金20代:平均約3.5万円(初任給前後や20代前半は3万円前後、手取りが増える後半は4万円程度)
- 実家に入れるお金30代:平均約4.5万円(手取りの増加とともに、家庭内での消費責任として4万〜5万円が主流)
- 40代以降:平均約4.7万〜6万円(親の年金生活入りに伴い、生活費の実費負担や介護準備金として増額する世帯が増加)
実家で暮らしていると家賃や光熱費の負担が見えにくくなりますが、手取り額に応じた割合で算出することで、昇給時にも不公平感なく見直すことが可能です。

【データ徹底比較】手取り別の適正金額と一人暮らし生活費との格差
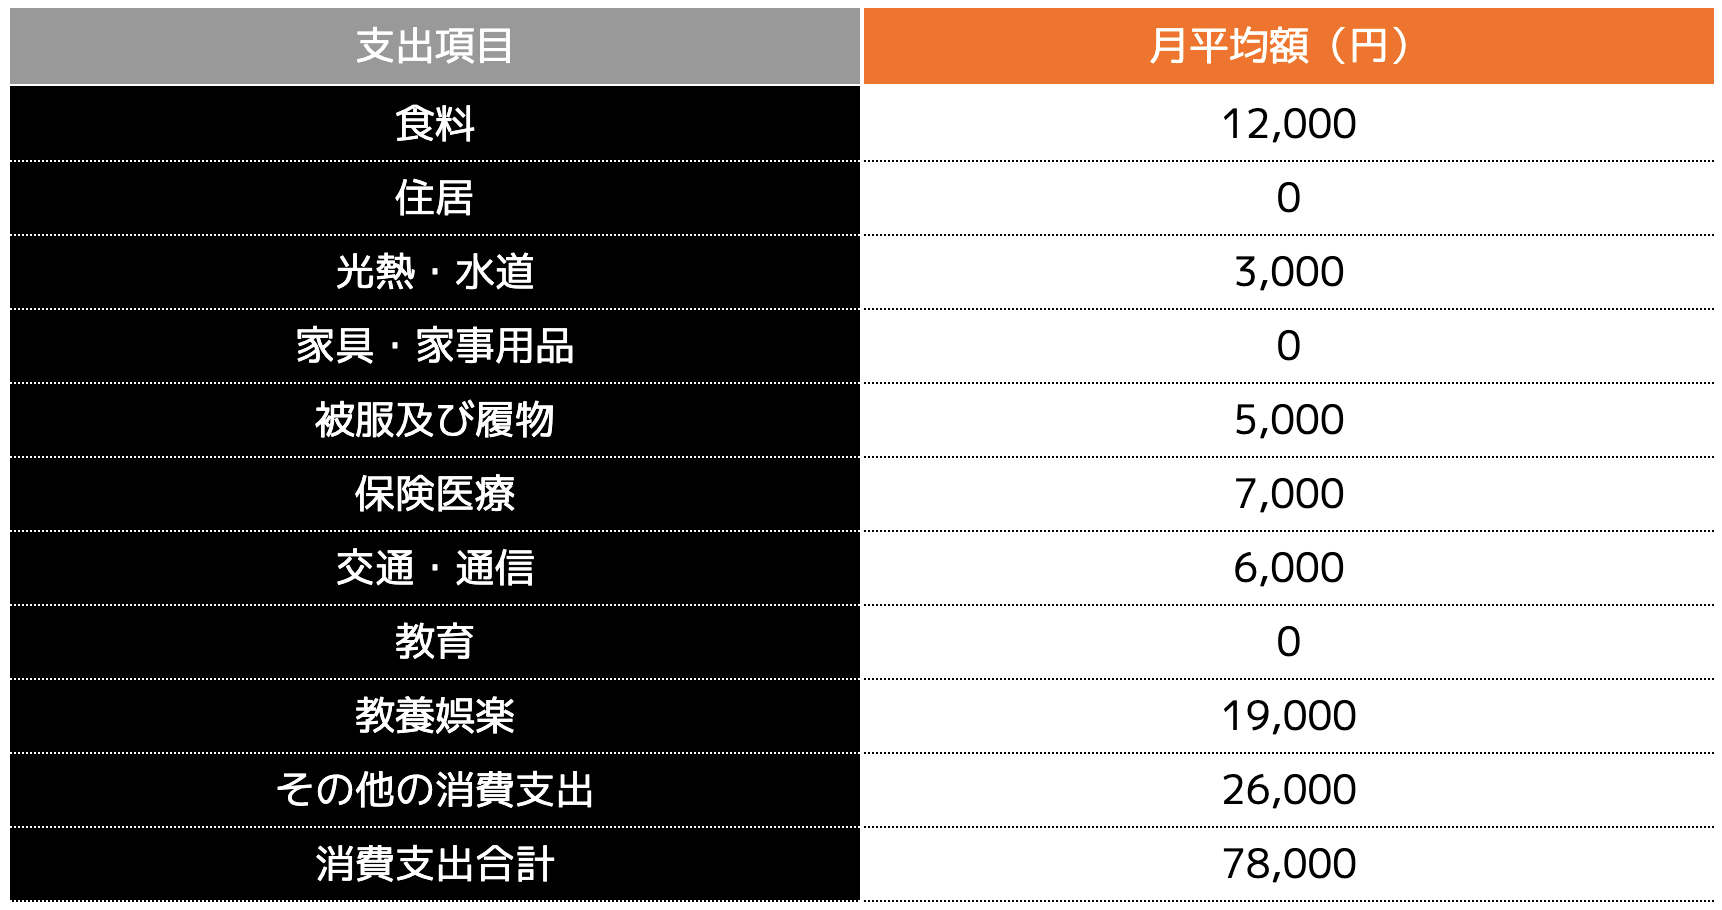
一人暮らしと比較した場合、実家暮らしの経済的アドバンテージはどれほどあるのでしょうか。総務省の家計調査によると、単身世帯(一人暮らし)の1ヶ月の平均生活費は家賃を含めて約16万〜18万円にのぼります。一方、実家暮らし生活費平均は親への生活費や個人的な支出を含めても約7.6万円前後に収まるケースが多く、毎月10万円近い差が生じます。
手取り収入ごとの適正負担額と、実家暮らしだからこそ可能になる推奨貯金額を一覧に整理しました。
| 手取り月収 | 実家に入れる適正金額(15〜20%) | 一人暮らしの想定出費(参考) | 実家暮らしの推奨貯金額 |
|---|---|---|---|
| 手取り15万円前後 (新卒・フリーター等) | 2.0万〜3.0万円 | 約13万〜15万円 (極めて節約が必要) | 約3.0万〜4.0万円 |
| 手取り20万円前後 (20代一般社員) | 3.0万〜4.0万円 | 約16万〜18万円 (貯金は月2〜3万が限界) | 約5.0万〜7.0万円 |
| 手取り25万円前後 (20代後半〜30代) | 4.0万〜5.0万円 | 約18万〜20万円 | 約8.0万〜10.0万円 |
| 手取り30万円以上 (30代中堅・専門職) | 5.0万〜6.0万円 | 約20万〜23万円 | 約10.0万〜15.0万円 |
一人暮らし生活費比較を行うと、実家に4万円入れたとしても、民間賃貸で家賃や共益費を払いながら水道光熱費をすべて自腹で賄うより、毎月7万〜10万円以上の金銭的余裕が生まれます。実家暮らし貯金額相場として「毎月手取りの30〜40%を先取り貯金に回す」ことが現実的に可能なのは、実家暮らしならではの圧倒的な強みです。
【内訳のリアル】食費・光熱費の相場とフリーター・新社会人の負担実態
「月3万円や4万円で、親は本当に足りているのか?」という疑問を解消するためには、成人1人が1ヶ月に消費する食費光熱費の内訳を分解して把握する必要があります。
成人1人が家で消費するリアルな生活コスト内訳
- 食費(朝・夕食+休日):約20,000円〜25,000円(近年の食料品値上げにより以前より1.2倍程度上昇)
- 水道光熱費(電気・ガス・水道):約8,000円〜12,000円(季節によって冷暖房費が変動)
- 日用品・消耗品(トイレットペーパー、洗剤等):約2,000円〜3,000円
- 住居・通信環境(Wi-Fi代、固定資産税等の按分):約5,000円〜10,000円
これらを単純合算すると、1人あたり最低でも35,000円〜50,000円の実費コストが発生しています。つまり、家に2万円以下しか入れていない場合、親は子どもの生活費を一部「自腹で補填(赤字負担)」している状態に近いのが現実です。
新社会人の初任給とフリーターの負担実態
新社会人初任給実家のケースでは、4月の初任給支給時点では住民税が引かれていないものの、手取りは16万〜18万円程度にとどまることが一般的です。初任給では「記念のプレゼントや外食をごちそうする」にとどめ、本格的な生活費の納入は初任給の翌月または夏のボーナス以降から月2万〜3万円でスタートする家庭が多く見られます。
一方、フリーター実家負担額については、シフトの増減や時給による収入の波が激しいため、定額で月4万円を負担するのが難しい月もあります。その場合は「基本額を月2万円とし、食費は自分で用意する」「日用品や米などの現物を定期的に購入して補う」といった柔軟なルール作りが揉め事を防ぐ鍵となります。
実は2割以上?実家にお金を入れない割合とその内訳
各種金融機関の調査によると、社会人でありながら実家にお金を入れない割合は約20%〜25%存在します。ただし、その理由の多くは「親側が頑なに受け取りを拒否し、結婚資金や自立資金として全額貯金するよう命じている」「資格取得や奨学金の早期返済を最優先させている」という合意に基づくケースです。何の説明もなしに1円も入れない状態は、家庭内不和の最大の引き金になります。

【実態検証】「少なすぎて親が不満?」ネットの生の声と家庭内のリアルな衝突
大手掲示板やSNS、知恵袋などで散見される「実家暮らしの金銭トラブル」を分析すると、親側の不満の原因は「金額そのもの」よりも「態度の問題」に起因しているケースが目立ちます。
コミュニティに寄せられた生々しい告白と親側の本音
ネット上のコミュニティや手記に寄せられたリアルな声を見てみると、親子の認識ギャップが浮き彫りになります。
「手取り18万円から毎月3万円を入れていたが、母親から『3万円でホテル代わりに使われて家事まで全部押し付けられるのは割に合わない』と爆発された」(20代後半・男性)
「親は『お金はいらない』と言ってくれたので甘えて0円にしていたら、親戚が集まる場で『うちの子は未だにすねをかじっている』と嫌味を言われて深く傷ついた」(20代前半・女性)
「月5万円入れているが、実家の光熱費が上がりすぎて親の年金がカツカツだと知り、話し合って6万円に増額した。数字を突き合わせて話すことが大事だった」(30代前半・男性)
親が不満を抱く典型的なパターンは以下の3点に集約されます。
- 金額が実費(食費・光熱費)を下回っているのに、高級品や旅行に浪費している
- お金を入れていることを免罪符にして、掃除・洗濯・食器洗いを一切手伝わない
- 「いくら入れればいい?」という対話を避け、無言のまま何年も現状維持している
親世代にとって最もストレスなのは、「大人になった子どもが、家計への配慮を一切見せない姿勢」です。実家暮らし社会人マナーとして、金額の多寡にかかわらず、家計の状況を気にかける言葉がけや家事のシェアが不可欠です。
一般に知られていない盲点とネットの誤解|「実家暮らし=悪」のウソ
世間では時に「社会人になっても実家暮らしを続けるのは甘えだ」「自立していない」というステレオタイプな批判がなされます。しかし、現代の資産形成の観点から見ると、これは一面的な見方に過ぎません。
誤解1:実家暮らしは一人暮らしより将来困る?
「家事ができないままになる」という生活スキルのリスクは確かに存在します。しかし、経済面だけを見れば、20代のうちに実家暮らしで種銭(元手)を大きく増やし、新NISAやインデックス投資などを活用して20代で500万〜1,000万円以上の純資産を築く若者が増加しています。無計画に一人暮らしを始めて生活費に追われ、貯蓄がゼロのまま30代を迎えるよりも、強固な生活基盤を築けるという大きなアドバンテージがあります。
誤解2:親はお金をもらうと喜ぶだけ?
親がお金を欲しがるのは「生活費の足しにしたい」という現実的な理由だけでなく、「子どもを一人前の大人として扱いたい」「自立の訓練をさせたい」という親心が含まれています。実際に、親が子から受け取った月3万〜4万円の生活費を親自身の財布には入れず、「子どもの結婚資金や将来の住宅購入資金として別の通帳にそのまま貯金していた」というケースは珍しくありません。
お金を渡す行為は、親に対する単なる「支払い」ではなく、親子関係を対等な大人同士にアップデートするための儀式でもあるのです。
【プロの結論】心理的バウンダリーと家族社会学から見る健全な同居のルール
家族社会学や心理学の見地から見ると、親子の同居が長期化する際に最も陥りやすい落とし穴が「共依存」と「心理的バウンダリー(境界線)の曖昧さ」です。
子どもの側は「親がやってくれて当たり前」、親の側は「いつまでも私の子ども」という昭和・平成的な家族観を引きずると、子どもの経済的・精神的自立が妨げられます。家に入れるお金は、この曖昧になりがちな境界線を明確に引くための最も有効なツールです。
実家暮らしを継続すべき人・今すぐ出るべき人の判断基準
【実家暮らしを継続しても問題ない人の条件】
- 手取りの15〜20%を毎月確実に家に入れ、収支を把握している
- 浮いた生活費で「毎月〇万円貯金・投資する」という明確な目標数値がある
- 自分の洗濯、部屋の掃除、ゴミ出しなど、最低限の家事を自己完結している
- 親に対して「同居人」としての敬意と感謝を言葉で伝えている
【今すぐ一人暮らしを検討すべき人の条件】
- 親から生活費を催促されると反発し、いくら入れるかで口論が絶えない
- 手取りの大半を趣味や娯楽に使い切り、貯蓄がほとんどできていない
- 平日の朝起きる時間から食事の用意、身の回りの世話まで親に依存している
- 親からの過干渉(交友関係や帰宅時間への干渉)に精神的ストレスを感じている
お金を入れることは、親への「家賃」であると同時に、「自分の精神的独立を買うためのコスト」と捉えるのが、自立した社会人の健全なマインドセットです。
【実家 暮らし いくら 入れる】に関するよくある質問(FAQ)
Q1:新社会人の初任給の月はいくら入れるのが正解ですか?
A1:初任給の月は、無理に数万円の生活費を渡す必要はありません。初任給では「両親への感謝を込めた食事のごちそう」や「1万〜2万円程度の記念品」をプレゼントし、本格的な生活費は2ヶ月目、あるいは夏のボーナス支給月から「毎月3万円」などと決めて納入を始めるケースが最も一般的で喜ばれます。
Q2:ボーナスが出たときは、追加で実家にお金を渡すべきですか?
A2:必須ではありませんが、ボーナスの10%程度(例えば手取り30万円なら3万円)を「ボーナス月加算」として渡す、あるいは母の日・父の日、誕生日のプレゼントや家族旅行の費用を一部負担する形を取ると、非常に喜ばれます。毎月の固定額を低めに設定している場合は、ボーナス時に数万円補填するルールにするのも賢い方法です。
Q3:親が「お金はいらないから自分のために貯金しなさい」と言って受け取ってくれません。どうすればいいですか?
A3:親が受け取りを固辞する場合は、無理に現金を押し付けるのではなく、別の形で家計に貢献しましょう。「自宅のWi-Fi代や家族の動画サブスク代を引き受ける」「週末の食料品や日用品の買い出しを全額支払う」「お米やお中元・お歳暮のギフトを定期的に購入する」など、固定費の肩代わりや現物支給を行うことで、感謝の気持ちと貢献を行動で示せます。
Q4:家事を一切手伝えない激務の場合、いくら入れるべきですか?
A4:仕事の都合で掃除・洗濯・食事の支度などを完全に親に依存している場合は、相場よりも少し多めの「月5万〜6万円」を入れるのが適切です。民間の一人暮らしで家事代行や外食に頼れば月に十数万円以上かかるため、親に家事負担を一任していることへの感謝と対価を金銭で表現するのが大人の配慮です。
まとめ:今後の生活設計と失敗しないための判断基準
実家暮らしで家に入れるお金に、法律や絶対的な正解はありません。しかし、多くの家庭で良好な関係を保っている基準は「手取り収入の15〜20%(3万〜5万円程度)」であり、成人1人にかかる食費・光熱費の実費(約3.5万〜4万円)をしっかりとカバーすることです。
最も避けるべきは、「親が何も言ってこないから」と現状維持を決め込み、対話を放棄することです。物価や光熱費が高止まりする現代、親世代の家計も決して楽ではありません。
「手取りの2割を目安に毎月〇万円入れる」「その代わり、浮いたお金から月〇万円は将来のために貯金する」という明確なルールを親子で共有すること。それこそが、親の不満を解消し、自分自身の確固たる自立と将来の資産形成を両立させる確実な一歩となります。 (出典: 実家 暮らし いくら 入れる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
