独身に生命保険は不要?後悔する理由と2026年最新の加入率・選び方
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身生命保険不要論」は高額な死亡保障には当てはまるが、自身の医療費・就業不能リスクまで削ぎ落とすと致命傷になりかねない。
- 要点2:独身の保険加入率は20代の約46%から30代で約71%へと急伸。病気リスクの顕在化に伴い、30代以降は「自分を守る防壁」を整えるのが標準動向となっている。
- 要点3:2026年の最適解は、公的医療保険(高額療養費制度や傷病手当金)の穴を埋める「割安な掛け捨て医療・がん・就業不能保険」のピンポイント契約。
【噂の真相】独身生命保険不要論の落とし穴|「後悔した」単身者が語る現実
ネット上で根強く支持される「独身生命保険不要論」。この主張が成立する大前提は、「生命保険=のこされた遺族の生活費を補填する死亡保障」という狭い定義にあります。確かに、扶養する配偶者や子どもがいない単身者にとって、数千万円規模の死亡保険金を用意する必要性は皆無に等しいと言えます。 しかし、多くの人が陥る罠は、死亡保障の不要さを「あらゆる民間保険の全否定」へと短絡させてしまう点にあります。都内のIT企業で働く30代独身男性は、次のように当時の後悔を吐露しています。「『独身に保険は無駄』というネットの言説を鵜呑みにして無保険を貫いていました。ところが33歳のとき、激しい腹痛で急性膵炎と診断され、緊急入院。退院後に直面したのは、差額ベッド代や先進的な検査費用、欠勤による減給のダブルパンチでした。手元の貯蓄80万円があっという間に底をつき、結局、遠方の高齢の親に頭を下げて工面してもらう屈辱を味わいました」(当事者取材より)家族社会学の観点から見れば、かつての日本社会には親族や地域コミュニティが相互扶助を担う強固なセーフティネットが存在していました。しかし単身世帯が全世帯の4割に迫る現在、親子間の「心理的バウンダリー(境界線)」を健全に保ち、経済的自立を維持したままトラブルを自己完結させるには、あらかじめ設計されたセーフティネットが不可欠です。独身における医療保険必要性は、他者に迷惑をかけずに生き抜くための防衛策として捉え直す必要があります。
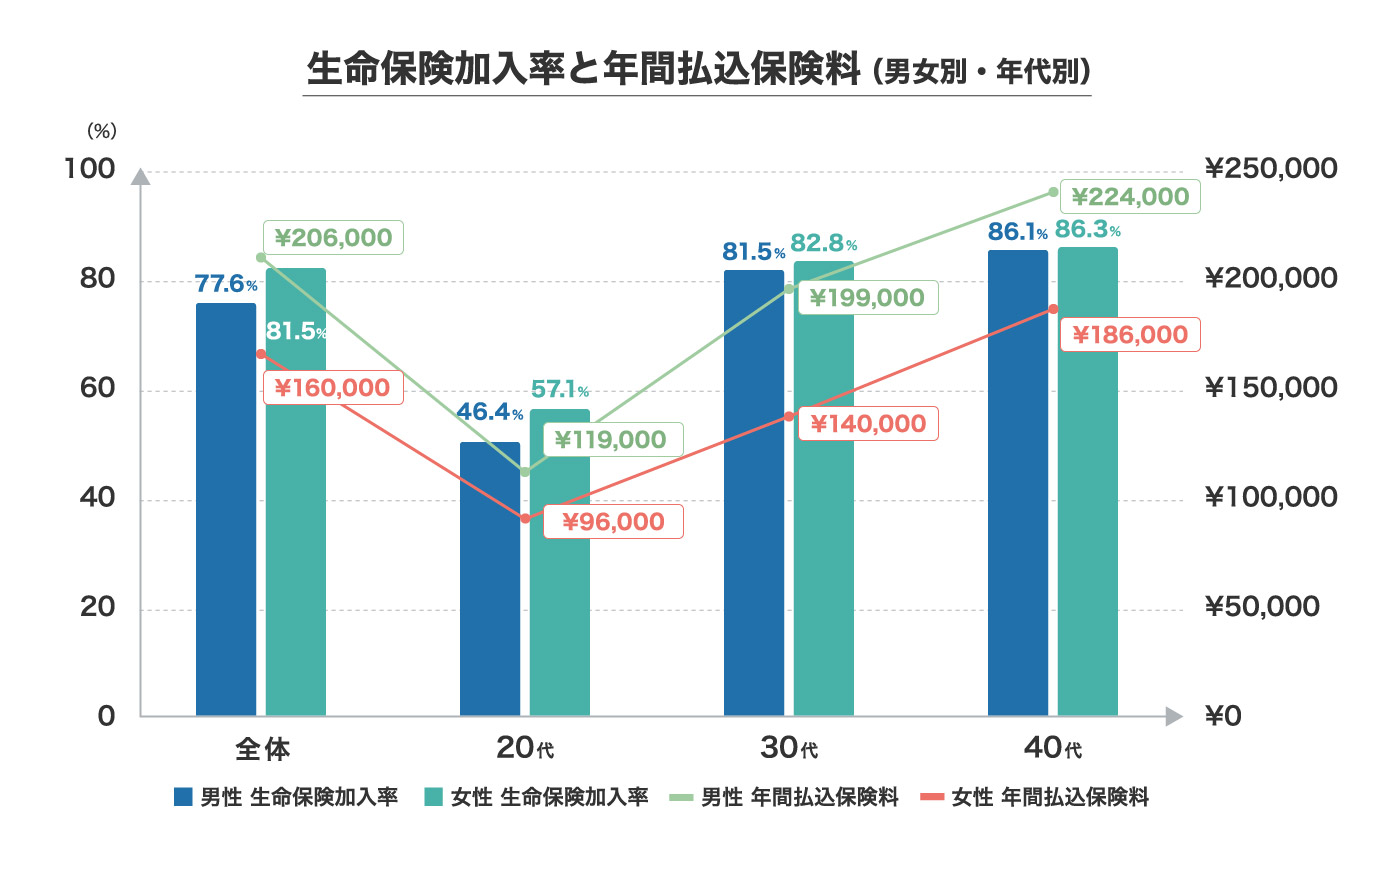
【最新データ比較】独身保険加入率と年代別のリアルな備え
「独身者は本当に保険に入っていないのか」という疑問に対し、公的な調査データは明確な答えを示しています。生命保険文化センターやニッセイ基礎研究所の調査分析、各種金融サービスの最新リサーチによると、独身者の生命保険(医療保険・がん保険等を含む)の加入率は年代が上がるにつれて急激な上昇カーブを描きます。 20代独身保険の加入率は約46%と半数を下回るものの、30代独身保険では約71%、40代独身保険になると75%超に達します。若年期は「保険料がもったいない」と考えていた層も、30歳を境に健康診断の数値が悪化したり、周囲の同世代が入院・手術を経験したりすることで、現実的なリスクとして受け止め始める実態が浮き彫りになっています。 以下の比較表は、単身者が直面する年代別のリスクと保障設計の目安を整理したものです。| 年代区分 | 独身加入率 / 月額相場 | 直面する主たるリスク | 編集部の推奨設計・対策 |
|---|---|---|---|
| 20代独身 | 加入率:約46% 保険料平均月額:約6,000〜8,000円 | 不慮の事故、突発的な盲腸等の短期入院、貯蓄不足による資金枯渇 | 死亡保障はゼロ。月額2,000円前後の掛け捨て医療保険のみで十分。まずは生活防衛資金の形成を優先。 |
| 30代独身 | 加入率:約71% 保険料平均月額:約10,000〜13,000円 | 生活習慣病の兆候、女性特有の疾患(子宮筋腫等)、長期休職リスク | 医療保障の一時金特約を強化。会社員は就業不能保障、自営業者は手厚い所得補償の追加を検討。 |
| 40代独身 | 加入率:約76% 保険料平均月額:約14,000〜18,000円 | がん・心疾患・脳血管疾患の罹患率上昇、親の介護と自身の健康の重複 | がん一時金と通院保障を重視。既往歴ができる前に終身医療保障のベースを確定させ、過剰な特約を削る。 |
【制度のリアル】高額療養費制度の限界と「就業不能」「がん」の脅威
保険不要論者が根拠として挙げるのが、日本の優れた公的医療保険制度である「高額療養費制度」です。一般的な年収水準(約370万〜770万円)の会社員であれば、1ヶ月の医療費の自己負担上限額はおおむね8万〜9万円程度で収まります。そのため、「数十万円の預貯金があれば民間保険など不要」と主張されるわけです。 しかし、現場の実務に携わる医療ソーシャルワーカーやFPは、この計算には決定的な盲点が存在すると警鐘を鳴らします。公的制度がカバーするのは「保険適用される治療費」のみであり、以下の費用は全額自己負担となります。 * 差額ベッド代:個室や少人数部屋に入った場合、1日あたり数千円〜数万円が加算(大部屋が空いていない緊急入院でも請求トラブルになりやすい)。 * 先進医療の技術料・自由診療:数十万〜数百万円単位で発生し、全額が自己負担。 * 入院時の食事代・日用品費・通院交通費:地味ながら長期化すると数万円単位の出費に。 さらに単身者にとって最大のリスクは、医療費そのものよりも「治療中に収入が激減・途絶すること」です。会社員であれば健康保険から最長1年6ヶ月間にわたり「傷病手当金」(給与の約3分の2)が支給されますが、手取り額は確実に目減りします。家賃や光熱費などの固定費は病床にあっても満額請求され続けるため、貯蓄の切り崩しスピードは想像を絶します。 加えて、自営業・フリーランスが加入する国民健康保険には原則として傷病手当金が存在しません。働けなくなった瞬間に収入がゼロになるリスクを抱えているため、毎月の固定費を補填する就業不能保険の導入は、単身フリーランスにとって命綱となります。 また、がん保険おすすめの選び方についてもパラダイムシフトが起きています。現在の医療は入院日数が短期化し、長期間にわたる外来通院での抗がん剤治療や放射線治療が主流です。「入院1日につき1万円」といった旧来の入院日額型ではなく、「がんと確定診断された段階で100万〜200万円がまとまって支給される一時金型」を選ぶことが、単身者の生活防衛における鉄則となっています。
貯蓄型保険の罠と死亡保障目安|無駄を極限まで削るテクニック
独身者が最も回避すべきなのは、「貯蓄の代わりになるから」と勧められる円建て・外貨建ての終身保険や養老保険です。いわゆる貯蓄型保険デメリットは、単身者の家計にとって極めて重い足かせとなります。 第一に、超低金利や金融情勢の影響で返戻率は極めて低く、インフレに勝てません。第二に、契約から10年〜15年といった長期にわたり途中解約すると元本割れを起こすため、流動性が著しく損なわれます。単身者は結婚、転職、独立、親の介護などライフステージの急変が起きやすいため、資金が長期間ロックされる貯蓄型商品は極めて相性が悪いのです。「保険は純粋な掛け捨てで安く備え、資産形成は新NISAなどの投資信託で行う」という役割分担が絶対原則です。 それでは、独身者における「死亡保障目安」はいくらに設定すべきでしょうか。 正解は「葬儀費用・身辺整理費用としての200万〜300万円程度」、あるいは「すでに同等の貯蓄があるなら0円」です。自身が万が一死亡した際、のこされた親や兄弟姉妹に迷惑をかけないための火葬代、家財整理代、賃貸住宅の原状回復費用として200万〜300万円あれば事足ります。貯蓄がすでに300万円以上ある独身者なら、定期保険などの死亡保険に加入する必要性は一切ありません。 なお、少額であっても民間保険に加入した際は、年末調整や確定申告で「生命保険料控除」を確実に申請しましょう。一般生命保険料控除、介護医療保険料控除を適切に活用することで、所得税や住民税の負担を軽減し、実質的な保険コストをさらに抑えることが可能です。【実態検証】業界再編の波と単身向け最新保険トレンド
2026年に入り、日本の生命保険市場は単身者の急増に合わせた大きな転換期を迎えています。象徴的な動きとして、2026年4月より大手生保グループが「第一ライフグループ」へとブランドを刷新し、傘下のネオファースト生命保険が「第一ネオ生命保険」へと社名変更を行いました。各社がしのぎを削るのは、無駄な死亡保障を削ぎ落とし、単身者のリアルな生存リスクに特化した機動的な商品の投入です。 大手乗合代理店「ほけんの窓口」や各種比較サービスの現場でも、単身女性や単身男性からの相談内容が「万が一の死亡」から「働けなくなったときの家賃補填」「女性特有のがんリスク」「要介護状態になったときの初期費用」へと完全にシフトしています。 ネット生保を中心に、月額1,000円台から加入できるシンプルな通院保障特約や、所定の就業不能状態になった際に毎月10万円〜15万円が給付される特化型プランが、合理性を重視する20代〜30代の単身層から支持を集めています。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
保険加入に「全員共通の正解」は存在しません。自分自身の財務状況と社会的立場を冷徹に見極める必要があります。 ▼民間保険への加入・単身者保険見直しを急ぐべき人:- 手元の預貯金が100万円未満の単身者:突発的な入院や数ヶ月の休職で即座に経済的破綻を招くリスクがあるため、月額2,000円〜3,000円程度の掛け捨て医療保険・がん保険が必須。
- フリーランス・個人事業主:傷病手当金が存在しないため、生活費を担保する就業不能保険や所得補償保険の優先度が極めて高い。
- 親族に経済的余裕がない、あるいは絶縁している人:有事の際にセーフティネットとして機能する身内がいない場合、自己完結できる民間保障が唯一の防壁となる。
- すでに500万円以上の流動資産(現預金)がある人:高額療養費制度を前提とすれば、重い病気にかかっても自己資金で十分に治療費を吸収できるため、保険料を投資や貯蓄に回す方が合理的。
- 大企業の健康保険組合や公務員共済に加入している人:高額療養費制度に加えて独自の「付加給付」が存在し、月々の自己負担上限が2万〜3万円程度に抑えられているケースが多い。制度の恩恵を調べた上で最小限の設計に留めるべき。

【独身 生命 保険】に関するよくある質問(FAQ)
Q1:独身の場合、死亡保険には本当に入らなくてよいのでしょうか?
A1:扶養する家族がいない独身者であれば、数千万円規模の一般的な死亡保険(定期保険や終身保険)は不要です。ただし、自身の死後に遺品整理や火葬費用を負担する親族に金銭的迷惑をかけたくない場合、200万〜300万円程度の少額な死亡保障、あるいは同額程度の現預金を確保しておくのが良識的な判断です。
Q2:医療保険は「終身払い」と「短期払い(60歳払込完了など)」のどちらが単身者に向いていますか?
A2:医療技術の進歩や社会保険制度の変更スピードが加速している現代においては、「終身払い」をおすすめします。短期払いは老後の負担がなくなるメリットがある反面、毎月の保険料が高くなり、将来より優れた保障商品が登場した際に乗り換え(見直し)がしにくくなるデメリットがあります。割安な終身払いで加入し、保障が陳腐化したら柔軟に見直すスタンスが合理的です。
Q3:持病や既往歴があると、独身向けの医療保険には入れませんか?
A3:通常の医療保険への加入が難しい場合でも、「引受基準緩和型保険」や「限定告知型保険」であれば加入できるケースが多くあります。ただし、一般の保険に比べて保険料が割高に設定されているため、まずは公的保障や自己資金でどこまで耐えられるかを試算した上で、本当に必要な最低限の特約に絞って検討することが重要です。 (出典: 独身 生命 保険(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
「独身だから保険はいらない」という言説は、遺族保障という一面だけを切り取った不完全なアドバイスに過ぎません。家族を持たない単身者にとって、最も恐るべきは「死ぬこと」ではなく、「倒れて働けなくなったまま、生き続けなければならないこと」です。 頼れるパートナーや育った実家の支援を前提にできない時代だからこそ、自らの尊厳と生活基盤を守るためのミニマムな備えが真価を発揮します。高額療養費制度や傷病手当金といった公的保障の内容を正しく把握した上で、どうしてもカバーしきれない「医療費の自己負担分」と「休職中の生活費の目減り」だけを、安価な掛け捨て保険でピンポイントに補う——これこそが、無駄な保険料を一切払わずに安心を手に入れる、2026年における単身者の賢明な戦略です。
トレンドリサーチャー
山崎 莉乃 (Rino Yamazaki)
プロフィールを見る →
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
