借用書とは?法的効力や手書きの有効性と正しい書き方を徹底解説
親族や友人、仕事仲間との間で金銭の貸し借りを行う際、多くの人が「関係性にひびを入れたくない」「信じているから」と契約の書面化を躊躇しがちです。しかし、どれほど親しい間柄であっても、お金のやり取りを口約束で済ませることは致命的な金銭トラブルの温床になり得ます。そこで極めて重要となるのが「借用書」の存在です。
実務上、借用書は適切に作成されていれば個人間の手書きであっても強力な法的効力を持ちます。一方で、必要事項の欠落や法律違反の記載があれば、裁判を起こしても紙切れ同然と見なされるリスクを孕んでいます。本稿では、法律の実務見解や司法統計、実際のトラブル相談事例を踏まえ、借用書の基本的な定義から金銭消費貸借契約書との違い、効力を担保する必須記載項目、2026年最新の注意点までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は金銭の貸し借りを証明する証拠書類であり、手書きや個人間作成でも要件を満たせば法的に有効となる。
- 要点2:金銭消費貸借契約書とは「署名者の違い」があり、強い執行力を求めるなら公正証書化が最も確実な防衛策である。
- 要点3:2020年民法改正後の消滅時効(原則5年)や印紙税のルール、利息制限法を遵守しないと書類自体が無効化・形骸化する。
借用書とはどのような書類?法的効力と金銭消費貸借契約書との決定的な違い
借用書とは、金銭や物品を借りた側(借主)が、貸した側(貸主)に対して「確かに借り受け、将来指定期日までに返済する」と約束した事実を証明するために差し入れる書面です。法律上の分類としては、民法第587条に規定される「消費貸借契約」の存在を裏付ける重要な処分証書(直接的な権利関係を証明する証拠)として扱われます。
「友人同士の手書きの紙切れに法的な効力などあるのか」と疑問を持つ方も少なくありません。結論から言えば、手書き借用書の有効性は法的に認められています。日本の民法において、金銭消費貸借契約は口頭の合意と金銭の交付だけでも成立する「要物契約」または書面合意による「諾成契約」とされており、書面の形態がパソコン印刷か手書き用紙であるかは本質的な効力を左右しません。重要なのは「誰が、誰に、いつ、いくらを貸し、いつ返す約束をしたか」という事実関係が客観的に証明できる状態にあるかどうかです。
実務において頻繁に混同されるのが、借用書と「金銭消費貸借契約書」の違いです。最大の違いは、書面に署名・押印する当事者の数にあります。
| 比較項目 | 借用書 | 金銭消費貸借契約書 | 公正証書(強制執行認諾文言付) |
|---|---|---|---|
| 作成形式 | 借主が作成し貸主へ差し入れる(一方的) | 貸主・借主双方が合意して2通作成(双務的) | 公証役場で公証人が作成する公文書 |
| 署名押印 | 借主のみ(連帯保証人がいれば連署) | 貸主および借主(双方) | 当事者(または代理人)および公証人 |
| 裁判時の証拠力 | 高い(偽造主張のリスクあり) | 極めて高い(双方所持で改ざん困難) | 絶対的(公証人による真正確認済み) |
| 差し押さえの可否 | 裁判を起こして勝訴判決が必要 | 裁判を起こして勝訴判決が必要 | 裁判不要で即座に強制執行が可能 |
| 作成費用・手数料 | 印紙代のみ(金額による) | 印紙代のみ(金額による) | 公証人手数料(数千円〜数万円)+印紙代 |
借用書は借主が単独で作成して差し入れる形式であるため、手軽に作成できるメリットがあります。しかし貸主が原本を紛失したり、借主側から「そんなものは無理やり書かされた」「金額を後から書き足された」と偽造を主張されたりするリスクを排除できません。実務上、金額が数十万円を超える融資や、長期にわたる返済計画を伴う場合は、双方で同一内容を保管し合意をより強固にする金銭消費貸借契約書、あるいは後述する公正証書化を選択するのが鉄則です。

知らないと無効になる落とし穴|借用書が無効になる理由と法的リスク
借用書を交わして安心していたにもかかわらず、いざ返済が滞った段階で弁護士に相談したところ「この書面では裁判を戦えない」と宣告されるケースが後を絶ちません。書面が法的効力を失う、あるいは証拠として機能しなくなる主な原因は以下の通りです。
1. 借用書の必須記載項目の欠落
借用書として有効に機能するためには、法律上の必要不可欠な構成要素を満たしている必要があります。特に以下の項目が1つでも欠けていると、書面全体の信憑性が著しく損なわれます。
- 貸借成立の事実と受領の文言:「確かに金〇〇円を受け取りました」という現実の交付を示す記載。
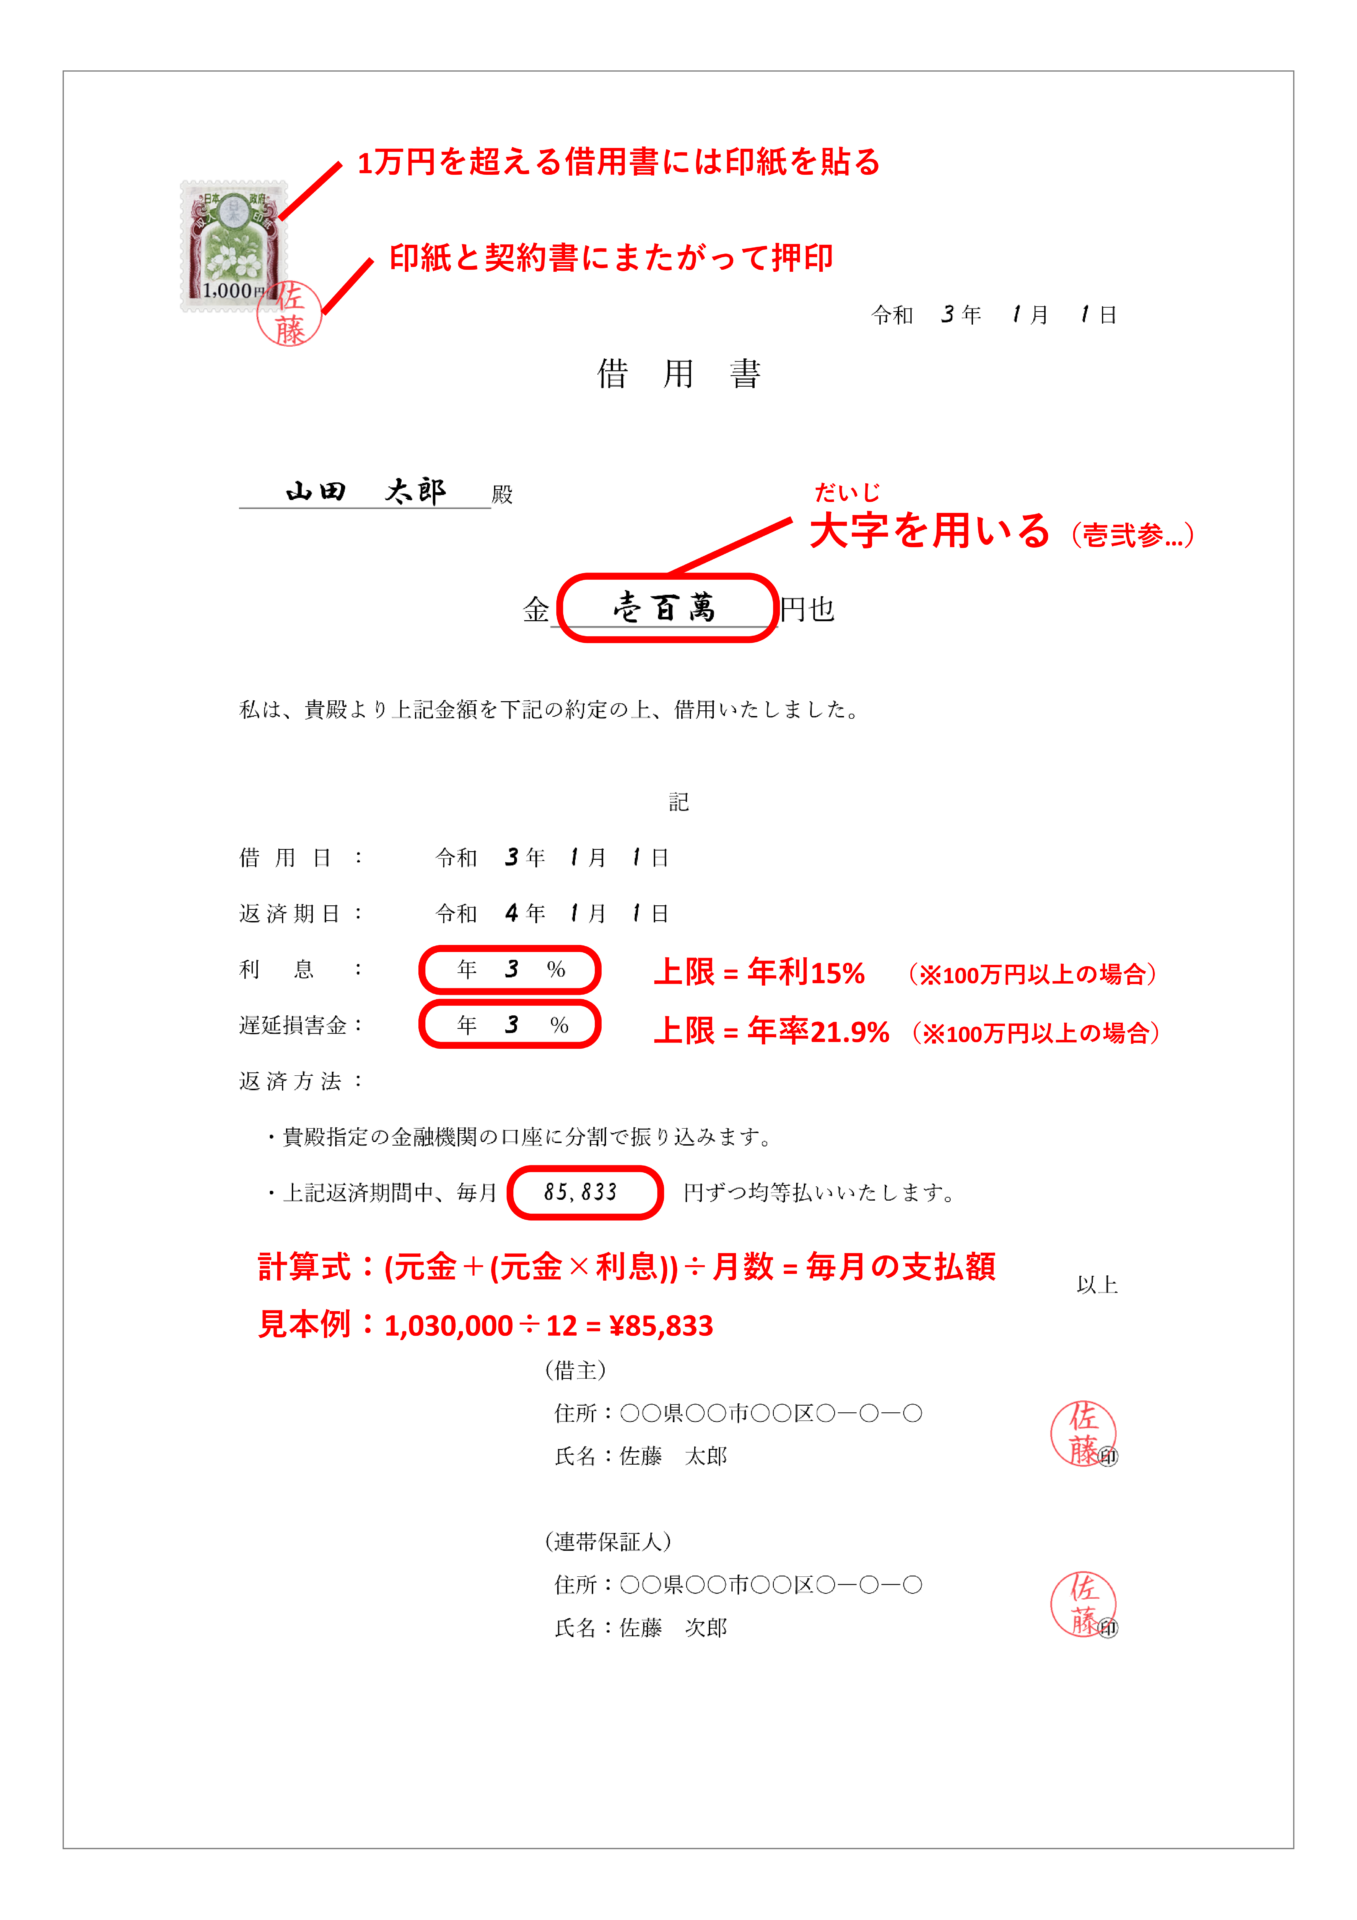
- 借入金額:改ざんを防ぐため、漢数字の「大字(壱、弐、参、拾など)」を用いるか、算用数字の前後に「¥」と「-」を付記する。
- 返済期日および返済方法:一括返済か分割返済か、振込先口座や持参方法の指定。
- 作成日(交付日):何年何月何日に金銭の受け渡しがあったか。
- 当事者の氏名・住所・押印:借主本人の自筆署名と住民票上の正確な住所。
2. 借用書の消滅時効(民法第166条)の徒過
金銭債権には法律で定められた有効期限が存在します。2020年4月1日施行の改正民法により、借金の消滅時効は「権利を行使することができることを知った時から5年間」(または行使できる時から10年間)に統一されました。2026年現在、貸主が「返済期日」の翌日から起算して一度も法的な請求(裁判上の請求、支払督促、内容証明郵便による催告等)や承認(一部返済や支払猶予の申し入れ)を行わずに5年を経過させた場合、借主から「時効を援用します」と宣言された時点で貸金返還請求権は法的に消滅します。
3. 利息制限法違反および出資法違反の金利設定
個人間の金銭貸借であっても利息制限法の適用を受けます。法律で定められた上限金利は以下の通りです。
- 元本10万円未満:年20.0%
- 元本10万円以上100万円未満:年18.0%
- 元本100万円以上:年15.0%
この上限を超える利息の定めは超過部分が無効となります。さらに、個人間であっても年109.5%(1日あたり0.3%)を超える金利を設定すると出資法違反となり、刑事罰の対象となるため注意が必要です。また、遅延損害金の上限も元本の1.46倍(最大年29.2%、利息制限法第4条・第7条の規程に基づく)までに制限されています。
4. 借用書の収入印紙ルールの見落としと過怠税
借用書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当します。借入金額が1万円以上の場合は金額に応じた収入印紙を貼付し、消印(割印)を行う義務が発生します。
誤解されやすい点ですが、「印紙を貼り忘れても借用書の法的効力自体は無効にならない」というのが税法および私法上の確定した法解釈です。ただし、税務調査等で発覚した場合は、印紙税法に基づき本来納付すべき印紙税額の3倍(自発的に申し出た場合は1.1倍)に相当する「過怠税」が徴収されます。無用な金銭的ペナルティを避けるためにも、以下の印紙税額基準に従って正しく処理する必要があります。
- 1万円未満:非課税
- 1万円以上10万円以下:200円
- 10万円超50万円以下:400円
- 50万円超100万円以下:1,000円
- 100万円超500万円以下:2,000円
トラブルを完全に防ぐ借用書の書き方と実例テンプレート
個人間で金銭貸借を行う際、トラブルを未然に防ぐための実践的な借用書の書き方を解説します。市販の便箋や白紙のコピー用紙を用いた手書きでも問題ありませんが、ボールペンなど消せない筆記用具を使用し、パソコンで作成する場合でも署名欄だけは必ず借主の「直筆」と「実印(または認印)」にすることが鉄則です。
借用書の標準テキスト文面(無料テンプレート)
以下の文面は、個人間の金銭貸借において法的要件を網羅した標準的な書式です。コピーして適宜修正して利用できます。
借 用 書
貸主 [貸主の氏名] 殿
私は、本日、貴殿より金[金額:例 参拾萬圓整(¥300,000-)]を確かに借用し、受領いたしました。
本借入金の返済について、下記条項を遵守し、確実に履行することを誓約いたします。
記
1. 借入元金:金[金額]円
2. 借入日:2026年[〇]月[〇]日
3. 返済期日:2026年[〇]月[〇]日(または「毎月末日限り金〇〇円ずつ分割して返済する」)
4. 利息:年[〇]%(無利息の場合は「利息は無利息とする」)
5. 返済方法:貸主指定の下記銀行口座への振込送金により支払う(振込手数料は借主の負担)
[〇〇銀行 〇〇支店 普通 口座番号〇〇〇〇〇〇 口座名義〇〇〇〇]
6. 遅延損害金:返済期日を遅延したときは、期日の翌日から完済に至るまで、未払額に対し年[〇]%の割合による遅延損害金を支払う。
7. 期限の利益の喪失:借主が分割金の支払いを1回でも怠ったとき、または破産申し立て等の事由が生じたときは、何らの催告を要せず直ちに借入金残額の全額を一括して支払う。
2026年[〇]月[〇]日
借主(債務者):
住 所:[住民票記載の現住所]
氏 名:[自筆署名] 印(実印推奨)
連絡先:[携帯電話番号]
連帯保証人(※設定する場合):
住 所:[住民票記載の現住所]
氏 名:[自筆署名] 印(実印推奨)
連絡先:[携帯電話番号]
手書きで作成する場合の4大注意点
出先などで急遽メモ用紙や便箋に手書き借用書を作成する場合、以下のポイントを遵守しないと後々の筆跡鑑定や民事訴訟で不利に働く恐れがあります。
- 鉛筆やフリクションペン(消せるボールペン)の絶対禁止:温度変化や消しゴムで容易に変造される筆記具は、裁判所で証拠能力を否定されるリスクがあります。油性ボールペンまたは万年筆を使用してください。
- 金額の改ざん防止対策:「100,000円」と書いた場合、後から「1,100,000円」と書き足される余地が生じます。「金壱拾萬圓整」と大字で書くか、「¥100,000-」のように余白を記号で埋める処置を施します。
- 捨印を押させない・押さない:欄外に押印する「捨印」は、相手方に白紙委任を与えるに等しい行為です。内容を勝手に書き換えられる温床となるため、訂正が必要な場合は「二重線+訂正印+〇字削除〇字加筆」の正式な訂正手順を踏みます。
- 身分証コピーの添付:借用書の署名・住所が本人のものである裏付けとして、運転免許証やマイナンバーカードのコピーを添付させ、余白に原本照合済みのサインをもらっておくと、裁判で「署名を偽造された」という言い逃れを完全に封殺できます。

【実態検証】個人間借金トラブルの生々しい現場と貸倒れリスク
大手法律相談ポータルや弁護士会の法律相談窓口において、個人間借金の相談件数は高止まりを続けています。SNS(Xや旧Twitter)での「個人間融資」掲示板や知恵袋等のコミュニティに投稿されるリアルな声をつぶさに検証すると、貸主側が陥る典型的なパターンが浮き彫りになります。
「親友だから」「恋人だから」という心理的バイアスが招く悲劇
回収不能に陥った当事者の手記やインタビューで最も多く語られるのは、「信じていた相手に借用書の作成を言い出せなかった」、あるいは「借用書を書いてもらったのに連絡が途絶えた」という後悔の言葉です。
「会社の資金繰りが一時的に苦しい、来月には確実に返すから」と頼み込まれ、学生時代からの友人に150万円を用立てた都内40代男性の事例では、借用書自体は手書きで交わしていたものの、返済期日を過ぎて督促すると「今はお金がない。無い袖は振れない」と居直られ、半年後には着信拒否に遭いました。弁護士に回収を依頼したところ、着手金や実費だけで約30万円を要し、相手方の勤務先や財産調査(預金口座の特定)が難航。結果的に回収できたのはわずか20万円に留まり、経済的にも精神的にも甚大な被害を被っています。
借用書があっても「無いところからは取れない」現実
多くの一般人が見落としている最大の盲点は、「借用書がある=お金が返ってくる」という等式は成り立たないという事実です。裁判で勝訴判決を得たとしても、それは相手の財産を強制執行(差し押さえ)できる権利(債務名義)を得たに過ぎません。相手が無職でめぼしい財産もなく、銀行口座の残高も空であれば、国家機関であってもお金を回収することは不可能です。
貸金回収の専門家は「借用書は、相手に返済の心理的プレッシャーを与える道具であり、裁判になった際の立証ハードルを下げる武器に過ぎない。回収可能性そのものを保証する保険ではない」と口を揃えます。お金を貸すという行為は、どれほど強固な書面を交わしても「全額貸し倒れになるリスク」を本質的に内包しているのです。
確実に回収するための最強手段|公正証書化の手続きとメリット
個人間借金において、貸し倒れリスクを最小限に抑える最も有効な法的手段が「公正証書(こうせいしょうしょ)」の作成です。
公正証書とは、元裁判官や元検察官など法律の専門家である「公証人」が公証役場で作成する公文書です。これを金銭消費貸借契約に適用する最大のメリットは、契約書内に「強制執行認諾文言」を盛り込める点にあります。「借主が返済を怠った場合、直ちに強制執行に服する旨を承諾する」という一文が入ることで、裁判を起こすことなく、公証役場で「執行文」の付与を受けるだけで、相手の給与口座や不動産、預貯金を即座に差し押さえることが可能になります。
公正証書作成の流れと必要費用
公正証書を作成する手続きは以下のステップで進行します。
- 貸主・借主間での条件合意:金額、返済期日、利息、分割回数、遅延損害金などを事前に決定する。
- 公証役場への相談・原案提出:最寄りの公証役場へ連絡し、契約内容のメモや借用書原案を提出して公証人に書類を作成してもらう。
- 本人確認書類の準備:貸主・借主双方の「印鑑証明書(発行後3ヶ月以内)」と実印、またはマイナンバーカード等の顔写真付き公的身分証明書。
- 公証役場へ出頭・署名押印:原則として当事者双方が公証役場に出頭し、公証人の面前で内容の読み聞かせを受け、署名押印を行う。
- 公正証書の受領・費用支払い:原本は公証役場に原則20年間保管され、貸主には「正本」、借主には「謄本」が交付される。
日本公証人連合会の規程に基づく作成手数料は目的金額によって定められており、例えば貸付額が100万円超200万円以下の場合は手数料7,000円(※別途用紙代等)程度と、将来の訴訟費用や弁護士費用に比べて極めて安価です。貸付額が50万円を超える場合は、迷わず公正証書化を選択することが自己防衛の決定打となります。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、借用書に関する不正確な情報や都市伝説が散見されます。実務上の法的解釈に基づき、代表的な3つの誤解を正します。
誤解1:「LINEやメールのやり取りがあるから借用書は不要」
「LINEのトーク履歴で『〇万円貸して』『了解、振り込んだよ』という履歴が残っていれば借用書はいらない」という言説が散見されます。確かにLINEのログや銀行の振込明細は、裁判において金銭の授受があった有力な「間接証拠」になります。
しかし、相手から「あれは過去の立替金の精算だった」「返済不要の贈与(もらったお金)だった」と主張された場合、LINEの断片的なやり取りだけでは「消費貸借の合意(借りて返す約束)」を立証しきれず、敗訴するリスクが極めて高くなります。「貸した」という事実だけでなく「借りて返す合意があった」ことを一枚で証明できる処分証書としての借用書は、メッセージ履歴とは証拠価値の次元が異なります。
誤解2:「借用書があれば警察が取り立ててくれる」
「返済期日を過ぎたのに返してくれないから警察に被害届を出す」と考える人がいますが、これは警察組織の大原則である「民事不介入の原則」により門前払いを食らいます。借金の不払いはあくまで民事上の債務不履行であり、最初から騙し取る目的であったことが明白な「詐欺罪」に問える例外的なケースを除き、警察が相手に督促したり代理で回収したりすることは絶対にありません。金銭の回収は、あくまで民事訴訟や強制執行という司法手続きを通じて自力で行う必要があります。
誤解3:「家族間のお金の貸し借りだから借用書は不要」
親から子へ住宅購入資金や結婚資金を用立てる際、「身内だから借用書など水臭い」と口約束で済ませる家庭が多々あります。しかし、ここには税務署による「みなし贈与」の認定という強烈な落とし穴が存在します。
国税庁の税務調査において、親族間での金銭の移動に「明確な返済期日」「利息の取り決め」「実際の定期的な銀行振込による返済履歴」が存在しない場合、借金ではなく「資金の贈与」とみなされ、多額の贈与税や無申告加算税が課されるリスクがあります。身内間の貸し借りこそ、税法上の防衛策として厳格な借用書を作成し、通帳に記録が残る振込で返済を積み重ねるエビデンスが必要不可欠です。
【プロの結論】金銭トラブルを防ぐ境界線と向いている人の判断基準
人間関係とお金が交錯する場面において、社会学や心理学の領域では「関係の親密さに甘えた心理的境界線(バウンダリー)の曖昧さ」がトラブルの根底にあると分析されます。「断ると相手を傷つける」「借用書を書かせるのは相手を疑っているようで申し訳ない」という感情は、相手への配慮ではなく、自分が悪者になりたくないという防衛心理に過ぎません。
健全な人間関係を維持するためには、「お金を貸す基準」を客観的かつ冷徹に設ける必要があります。
借用書を交わしてお金を貸してもよい人の条件
- 明確な使途があり、第三者機関の領収書や見積書を提示できる人
- 安定した収入源があり、月々の返済可能額に無理がない人
- 貸主側からの「借用書の作成」や「印鑑証明書の提出」に対して嫌な顔をせず、誠実に応じる人
- 万が一、全額が返済されず貸し倒れになっても、貸主自身の生活が破綻せず「勉強代」として割り切れる余裕資金の範囲内であること
絶対にお金を貸してはいけない人の条件
- 「借用書を書いてほしい」と頼んだ瞬間に「俺を疑うのか」「水臭い」と感情的に逆上する人
- 使途がギャンブル、投資の穴埋め、別口の借金返済(自転車操業)である人
- すでに消費者金融や銀行からの借入枠が天井に達している人(信用情報機関で借りられない状態)
- 返済原資が「来月入る予定の未確定な臨時収入」に依存している人
金銭の貸借を申し込まれた際の最善の防衛策は、原則として「貸さない」ことです。どうしても断れない事情がある場合は、「返済を期待せず、返ってこなくても惜しくない金額を贈与としてあげる」か、あるいは「公正証書を作成することを絶対条件とする」という2つの極論しか存在しません。中途半端な情けで交わした不完全な借用書は、金銭だけでなく、長年築き上げた人間関係すらも確実に破壊します。
【借用 書 と は】に関するよくある質問(FAQ)
Q1:借用書は手書きのメモ用紙やルーズリーフでも法的効力はありますか?
A1:はい、法的効力はあります。紙の材質やサイズに法律上の規定はなく、メモ帳や便箋にボールペンで手書きされたものであっても、当事者の氏名、借入金額、借入日、返済の約束、本人の自筆署名と押印があれば処分証書として認められます。ただし、改ざんや紛失のリスクを防ぐため、実務上はA4サイズのコピー用紙等に記載し、身分証のコピーを添付して大切に保管することを推奨します。
Q2:借用書に押す印鑑はシャチハタ(インク浸透印)や認印でも有効ですか?
A2:法律上は認印や拇印(指印)でも署名があれば書面自体は有効に成立します。しかし、シャチハタは同一の印影が大量生産されており、ゴムの変形もあるため証拠能力が極めて低くなります。また、裁判になった際に相手が「この認印は勝手に他人が押したものだ」と主張すると筆跡鑑定等の泥沼化を招きます。トラブルを確実に防ぐためには、実印(印鑑登録された印章)を押印させ、発行後3ヶ月以内の印鑑証明書を添付させるのが鉄則です。
Q3:借用書を作った後、相手が返済期日を過ぎても返してくれない場合の第一歩は?
A3:まずは感情的にならず、支払期日が過ぎている事実をメールや書面など記録に残る形で通知します。それでも応じない場合は、郵便局から「配達証明付き内容証明郵便」を送付し、返済の正式な催告を行います。内容証明を送ることで、相手に強い心理的圧力を与えるとともに、民法上の「催告」として消滅時効の完成を6ヶ月間猶予させる法的効果が得られます。それでも解決しない場合は、簡易裁判所での「支払督促」や「少額訴訟(60万円以下の場合)」の申し立てを検討してください。
まとめ:今後の動向と失敗しないための判断基準
借用書とは、単にお金の貸し借り事実を書き留めるメモではなく、貸主の正当な権利を守り、将来起こり得る泥沼の紛争を未然に防止するための極めて重要な法的防衛ツールです。手書きであっても法的効力は生じますが、必須項目の欠落、法定制限を超える利息設定、5年の消滅時効の経過、あるいは印紙税の不備があれば、その実効性は大きく損なわれます。
2026年現在の法実務環境においては、デジタルツールの普及に伴いメッセージ履歴などの電子データも証拠として扱われる機会が増えていますが、処分証書としての一枚の書面が持つ証拠価値の重みは依然として揺らいでいません。特にまとまった金額を動かす場合は、自己流の書式に依存せず、正確な法知識に則った借用書を作成するか、強制執行認諾文言を付した公正証書を作成することが不可欠です。「親しき仲にも礼儀あり」を徹底し、感情ではなく法的な根拠に基づいて資産と人間関係の双方を守り抜いてください。 (出典: 借用 書 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
